
ΤΡAΠΕΖΕΣ
Δεκάδες χιλιάδες ακίνητα «λιμνάζουν» αναξιοποίητα σε τράπεζες και servicers – Οι απώλειες σε 4 ασφαλιστικούς κλάδους


Χιλιάδες ακίνητα περιλαμβάνονται σε τραπεζικά και επενδυτικά χαρτοφυλάκια, χωρίς ενιαία καταγραφή για το πόσα είναι κατοικίες και πόσα μπορούν να διατεθούν άμεσα. Νεότερη μελέτη της BluPeak Estate Analytics αναδεικνύει τα εμπόδια στην αξιοποίησή τους και προτείνει παρεμβάσεις για την ενίσχυση της προσιτής στέγης.
Τα ακίνητα που κατέχουν τράπεζες και επενδυτικά σχήματα, καθώς και εκείνα που βρίσκονται υπό τη διαχείριση εταιρειών διαχείρισης απαιτήσεων, αποτελούν δυνητική πηγή πρόσθετης προσφοράς κατοικιών στην ελληνική αγορά άρα και ασφαλιστικής ύλης για τον τραπεζοασφαλιστικό τομέα. Η δυνατότητα αξιοποίησής τους αποκτά ιδιαίτερη σημασία σε μια περίοδο κατά την οποία το κόστος στέγασης επιβαρύνει τα νοικοκυριά και η αναζήτηση προσιτού σπιτιού δυσκολεύει.
Ωστόσο, ανάμεσα στην καταγραφή ενός ακινήτου σε ένα χαρτοφυλάκιο και στην πραγματική διάθεσή του μεσολαβούν συχνά νομικές εκκρεμότητες, τεχνικά προβλήματα, ανάγκες επισκευών και διαδικασίες τακτοποίησης τίτλων. Παράλληλα, δεν υπάρχει ενιαία δημόσια απογραφή που να αποτυπώνει πόσα από αυτά τα ακίνητα είναι κατοικίες, ποιος έχει την κυριότητά τους και ποια είναι διαθέσιμα για πώληση ή μίσθωση.
Αυτή την εικόνα αναδεικνύει η μελέτη της BluPeak Estate Analytics. Η ανάλυση εξετάζει τη σύνδεση του τραπεζικού και επενδυτικού αποθέματος με τη στεγαστική κρίση και προτείνει καταγραφή ανά ακίνητο, επιτάχυνση της προετοιμασίας του για αξιοποίηση και ανάπτυξη μακροχρόνιων προσιτών μισθώσεων.
Δυνητικά οφέλη σε 4 τομείς της ασφαλιστικής αγοράς
Η διάθεση χιλιάδων ακινήτων από τις τράπεζες και τους servicers στην ενεργό αγορά θα είχε σημαντικά και άμεσα οφέλη για την ασφαλιστική αγορά, κυρίως στους κλάδους περιουσίας, ζωής και bancassurance: Πιο συγκεκριμένα θα οδηγούσε σε αύξηση εργασιών σε 4 κυρίως τομείς:
Αύξηση της παραγωγής ασφαλίστρων πυρός και φυσικών καταστροφών: Η πώληση ή η μεταβίβαση αυτών των ακινήτων σε νέους ιδιοκτήτες συνοδεύεται συνήθως από την απαίτηση για ασφάλιση κατοικίας (ειδικά όταν χρηματοδοτούνται με στεγαστικό δάνειο), ενώ πολλά από αυτά παραμένουν σήμερα ανασφάλιστα.
Ενίσχυση του Bancassurance (Τραπεζοασφαλειών): Καθώς οι τράπεζες και οι servicers συνδέουν συχνά την πώληση ή τη χρηματοδότηση ακινήτων με πακέτα ασφαλιστικών προϊόντων (ασφάλιση ζωής/δανείου και ασφάλιση ακινήτου), η κινητικότητα στην αγορά ακινήτων αυξάνει τα έσοδα των συνεργαζόμενων ασφαλιστικών εταιρειών.
Κάλυψη κινδύνων κατά την κατασκευή/ανακαίνιση: Πολλά από τα ακίνητα των servicers απαιτούν επισκευές ή ανακατασκευές προτού κατοικηθούν, δημιουργώντας ζήτηση για ασφαλίσεις αστικής ευθύνης εργολάβων και κατά παντός κινδύνου (All Risks) κατασκευής.
Διεύρυνση της βάσης πελατών: Η είσοδος νέων αγοραστών στην ιδιοκτησία κατοικίας δίνει την ευκαιρία στις ασφαλιστικές εταιρείες να προσφέρουν συνδυαστικά προγράμματα (π.χ. υγείας, αυτοκινήτου και περιουσίας).
Πόσα ακίνητα εμφανίζονται στα χαρτοφυλάκια
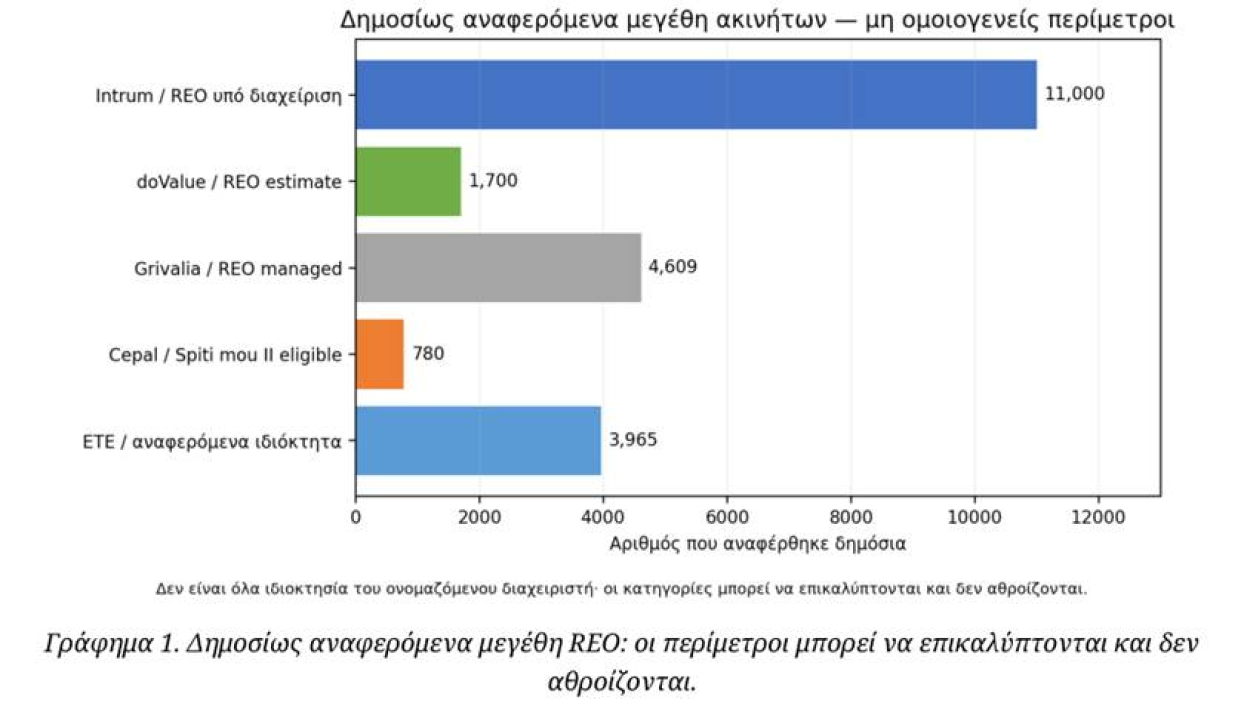
Η μελέτη συγκεντρώνει δημόσιες εταιρικές αναφορές και δημοσιευμένες εκτιμήσεις, υπογραμμίζοντας ότι αφορούν διαφορετικές ημερομηνίες και κατηγορίες περιουσίας. Συνεπώς, οι αριθμοί δεν μπορούν να αθροιστούν ώστε να προκύψει ένα ασφαλές συνολικό μέγεθος κατοικιών τραπεζών και funds.
Για την Εθνική Τράπεζα παρατίθενται περίπου 3.965–4.000 ακίνητα, με περίπου 1.840–1.850 ώριμα προς πώληση, βάσει στοιχείων τέλους 2024. Για την Πειραιώς αναφέρεται λογιστική αξία ανακτηθέντων ακινήτων περίπου 1,344 δισ. ευρώ στις 31 Δεκεμβρίου 2024. Η αξία αυτή δεν μετατρέπεται αυτομάτως σε αριθμό κατοικιών.
Στην περίμετρο διαχείρισης ανακτηθέντων ακινήτων από μη εξυπηρετούμενες οφειλές (REO) της Intrum περιλαμβάνεται δημοσιευμένη εκτίμηση του 2025 για περίπου 11.000 ακίνητα, από τα οποία περίπου 5.000 κατοικίες. Για τη doValue και την Altamira παρατίθεται αναφορά Οκτωβρίου 2025 για περίπου 1.700 REO, 1.300 κατοικίες και 200 άμεσα ώριμα ακίνητα. Η Grivalia εμφανίζεται με εταιρική αναφορά σε 4.609 REO υπό διαχείριση, αξίας περίπου 652,6 εκατ. ευρώ.
Κρίσιμη είναι η διάκριση ανάμεσα στον ιδιοκτήτη και τον διαχειριστή. Μια εταιρεία διαχείρισης απαιτήσεων μπορεί να χειρίζεται δάνεια και ακίνητα για λογαριασμό τρίτων, χωρίς να έχει την κυριότητά τους. Αντίστοιχα, η αγορά ενός δανειακού χαρτοφυλακίου από επενδυτικό σχήμα δεν συνεπάγεται αυτόματη απόκτηση των κατοικιών που συνδέονται με τα δάνεια.
Η ιδιοκτησία κάθε ακινήτου πρέπει να προκύπτει από τον τίτλο και τις κτηματολογικές εγγραφές. Ο χαρακτηρισμός «ακίνητα των funds» χρειάζεται επομένως συγκεκριμένη τεκμηρίωση ανά περίπτωση.
Ορολογία και ιδιοκτησιακό καθεστώς
| Κατηγορία | Ποιος έχει την κυριότητα | Σημασία για τη διάθεση |
|---|---|---|
| Ενυπόθηκο ακίνητο / εξασφάλιση | Συνήθως ο δανειολήπτης έως τη νόμιμη μεταβίβαση. | Η υποθήκη δεν συνεπάγεται κυριότητα της τράπεζας. |
| Ανακτηθέν ακίνητο (REO) | Τράπεζα, επενδυτικό κεφάλαιο ή REOCO, βάσει τίτλου. | Ενδέχεται να απαιτείται νομική και τεχνική προετοιμασία. |
| REOCO / SPV | Εταιρεία κατοχής περιουσιακών στοιχείων ή ειδικού σκοπού. | Ελέγχεται η εταιρική αλυσίδα και ο τελικός δικαιούχος. |
| Εταιρεία διαχείρισης απαιτήσεων | Διαχειρίζεται απαιτήσεις ή ακίνητα τρίτων. | Η διαχείριση δεν ισοδυναμεί με ιδιοκτησία. |
| Επενδυτικό κεφάλαιο / επενδυτής | Μπορεί να κατέχει απαιτήσεις, τίτλους ή εταιρείες ακινήτων. | Η αξία δανείων δεν δίνει αριθμό ιδιόκτητων κατοικιών. |
| Δημόσιο / δήμος | Κράτος, ΝΠΔΔ, δήμος ή δημοτική εταιρεία. | Απαιτείται έλεγχος δικαιωμάτων, χρήσης, βαρών και κατάστασης. |
Δημοσίως αναφερόμενα μεγέθη ακινήτων
| Φορέας | Δημόσια αναφορά | Τι μετρά και όρια τεκμηρίωσης |
|---|---|---|
| Εθνική Τράπεζα | Περίπου 3.965–4.000 ακίνητα και 1.840–1.850 ώριμα προς πώληση, τέλος 2024. | Ιστορική αναφορά ιδιοκτησίας, όχι σημερινή απογραφή ή ακίνητα της Qualco. |
| Τράπεζα Πειραιώς | Λογιστική αξία ανακτηθέντων ακινήτων περίπου 1,344 δισ. ευρώ στις 31/12/2024. Παλαιότερη ευρύτερη εκτίμηση περίπου 10.000 ακινήτων. | Η λογιστική αξία δεν μετατρέπεται σε πλήθος. Η ευρύτερη εκτίμηση δεν αποδίδεται αυτομάτως σε ιδιοκτησία της τράπεζας. |
| Intrum / REO | Εκτίμηση 2025 για 11.000 ακίνητα συνολικά, 8.500 χωρίς αποθήκες και θέσεις στάθμευσης, 5.000 κατοικίες και 2.500 προς διάθεση έως τέλος 2025. | Απόθεμα υπό διαχείριση ή REOCO. Μέση βεβαιότητα, πιθανές επικαλύψεις. |
| doValue / Altamira | Οκτώβριος 2025, περίπου 1.700 REO, 1.300 κατοικίες και 200 άμεσα ώριμα. Άλλη αναφορά για πάνω από 3.700 ακίνητα που χειρίστηκε θυγατρική το 2024. | Διαφορετικές περίμετροι και ετήσιες ροές. Δεν αθροίζονται. |
| Alpha Bank / Cepal / REOCO | Κλαδικές αναφορές τέλους 2024 για περίπου 2.500–3.000 σε ευρεία περίμετρο. | Δεν υπάρχει σαφής δημόσιος διαχωρισμός ανά νόμιμο κύριο και ακίνητο. |
| Cepal / Orion X / Galaxy II / Cosmos | Έως 780 επιλέξιμα ακίνητα σε συνεργασία με Attica Bank, 150 αρχικά διαθέσιμα. | Συγκεκριμένη προώθηση, όχι συνολικό απόθεμα ή αριθμός ολοκληρωμένων πωλήσεων. |
| Qualco / Quant / Qualco Real Estate | Δεν εντοπίστηκε ενοποιημένος δημόσιος αριθμός κατοικιών ή REO. | Οι υπηρεσίες διαχείρισης και οι εξασφαλίσεις δεν συνιστούν ιδιοκτησία. |
| Grivalia | 4.609 REO υπό διαχείριση, αξίας περίπου 652,6 εκατ. ευρώ. | Εταιρική αναφορά διαχείρισης. Χρειάζεται έλεγχος κυριότητας και επικαλύψεων. |
| Ευρύτερη αγορά | Παλαιότερη εκτίμηση 20.000–25.000 ακινήτων για το 2024–2025. | Ενδεικτική μόνο. Διαφορετικοί χρόνοι και ορισμοί, χωρίς δυνατότητα άθροισης. |
Κατάλογος διαχειριστών της έκδοσης αναφοράς
| Αριθμός | Εταιρεία διαχείρισης απαιτήσεων | Δημόσια στοιχεία κατοικιών / REO |
|---|---|---|
| 1 | Cepal Hellas | Δεν δημοσιεύεται ενοποιημένο πλήθος κατοικιών της εταιρείας. |
| 2 | ΘΕΑ ΑΡΤΕΜΙΣ | Δεν εντοπίστηκε δημοσιευμένος αριθμός ανακτηθέντων ακινήτων. |
| 3 | Copernicus Hellas (πρώην IPM) | Δεν εντοπίστηκε δημοσιευμένος αριθμός ανακτηθέντων ακινήτων. |
| 4 | UCI Ελλάς | Δεν εντοπίστηκε δημοσιευμένος αριθμός ανακτηθέντων ακινήτων. |
| 5 | Veraltis Asset Management (πρώην B2Kapital) | Δεν εντοπίστηκε δημοσιευμένος αριθμός ανακτηθέντων ακινήτων. |
| 6 | DV01 Asset Management | Δεν εντοπίστηκε δημοσιευμένος αριθμός ανακτηθέντων ακινήτων. |
| 7 | QQuant Master Servicer | Δεν δημοσιεύεται πλήθος REO. Συνεργασία με Qualco Real Estate για διαχείριση ανακτηθέντων ακινήτων και εξασφαλίσεων. |
| 8 | doValue Greece | Εκτίμηση περίπου 1.700 REO το 2025, σε διαφορετική περίμετρο. Δεν δημοσιεύεται πλήρες μητρώο. |
| 9 | APS Recovery Greece | Δεν εντοπίστηκε δημοσιευμένος αριθμός ανακτηθέντων ακινήτων. |
| 10 | EOS Matrix Greece | Δεν εντοπίστηκε δημοσιευμένος αριθμός ανακτηθέντων ακινήτων. |
| 11 | ΕΥΠΡΑΞΙΣ FSI | Δεν εντοπίστηκε δημοσιευμένος αριθμός ανακτηθέντων ακινήτων. |
| 12 | ΕΝ ΠΙ EI Servicing | Δεν εντοπίστηκε δημοσιευμένος αριθμός ανακτηθέντων ακινήτων. |
| 13 | Intrum Hellas | Δημοσιευμένη εκτίμηση 2025 για περίπου 11.000 ακίνητα και 5.000 κατοικίες υπό διαχείριση ή σε εταιρείες REOCO. |
| 14 | HipoGes Ελλάς | Δεν εντοπίστηκε δημοσιευμένος αριθμός ανακτηθέντων ακινήτων. |
| 15 | FirstCapital | Δεν εντοπίστηκε δημοσιευμένος αριθμός ανακτηθέντων ακινήτων. |
| 16 | Silverton | Δεν παρατίθεται αριθμός στον αρχικό πίνακα. |
| 17 | Hellenic Refinance | Δεν παρατίθεται αριθμός στον αρχικό πίνακα. |
| 18 | Premier Financial Services | Δεν παρατίθεται αριθμός στον αρχικό πίνακα. |
Χαρτοφυλάκια και εταιρικά σχήματα
| Διαχειριστής ή εταιρικό σχήμα | Χαρτοφυλάκια και τεκμηριωμένα στοιχεία | Τι δεν αποδεικνύεται |
|---|---|---|
| doValue | Cairo I/II/III, Pillar, Frontier / Frontier II, Mexico, ICON, Solar, Eclipse, Polis, Etalia και συναλλαγές Cairo 2 / Giza. Το 2025 αναφέρθηκαν πάνω από 35 δισ. ευρώ δανείων υπό διαχείριση. Η διαχείριση Pillar μεταφέρθηκε στην QQuant. | Η ονομαστική αξία δανείων (GBV) δεν δίνει αριθμό κατοικιών. |
| Cepal / Resolute Cepal Greece | Orion X, Galaxy II, Cosmos, Galaxy IV, Domus, Rhodium, Gaia / Gaia II, Holistic, Solar, Imola, Solar II. Έως 780 ακίνητα προωθήθηκαν για το Σπίτι μου ΙΙ. Περίπου 30 δισ. ευρώ δανείων και περιουσιακών στοιχείων τρίτων υπό διαχείριση το 2025. | Τα 780 είναι επιλεγμένα προς προώθηση ακίνητα, όχι πωλημένα ή ιδιόκτητα της Cepal ή της Attica. |
| Intrum / Intrum REO | Δημόσιες αναφορές σε Cairo 1 / Cairo 2, Eclipse και άλλες εντολές διαχείρισης. Περίπου 20,8 δισ. ευρώ ονομαστικής αξίας δανείων υπό διαχείριση στο τέλος 2025. Χωριστή εκτίμηση 11.000 REO και 5.000 κατοικιών. | Η ονομαστική αξία δανείων δεν ισοδυναμεί με πλήθος κατοικιών. Ενδέχεται να υπάρχουν επικαλύψεις με άλλους διαχειριστές. |
| QQuant / Qualco Real Estate | Pillar περίπου 2,7 δισ. ευρώ απαιτήσεων, Mirror περίπου 2,9 δισ., Lousios 368 εκατ., Nimbus 100 εκατ. και μεμονωμένες συναλλαγές. Συνολικά 17 δισ. ευρώ απαιτήσεων υπό διαχείριση στο τέλος 2025. | Τα ποσά αφορούν απαιτήσεις. Δεν δημοσιεύεται συνολικός αριθμός εξασφαλίσεων ή ιδιόκτητων REO. |
| Hoist Finance | Απόκτηση Pearl από Cosmos Securitisation DAC, Galaxy II Funding DAC και Orion X Securitisation DAC. Η RCG / Attica ανέλαβε την προώθηση έως 780 σχετικών ακινήτων, με 150 αρχικά διαθέσιμα. | Η αγορά απαιτήσεων και η προώθηση ακινήτων δεν τεκμηριώνουν άμεση κυριότητα κάθε κατοικίας. |
| Grivalia | Εντολές διαχείρισης ανακτηθέντων ακινήτων και επενδυτικών χαρτοφυλακίων. Εταιρική αναφορά 4.609 REO αξίας 652,6 εκατ. ευρώ. | Δεν δηλώνεται ότι όλα ανήκουν στη Grivalia. Χρειάζεται έλεγχος ανά εντολή διαχείρισης. |
| Pillar Finance DAC | Εταιρεία ειδικού σκοπού απαιτήσεων Pillar, προερχόμενων από Eurobank. | Δεν δημοσιεύεται πλήθος κατοικιών. |
| Frontier Issuer DAC / Frontier II Issuer DAC | Εταιρείες τιτλοποίησης μη εξυπηρετούμενων απαιτήσεων της Εθνικής, με διαχείριση από doValue σε δημόσιες αναφορές. | Δεν δημοσιεύεται πλήθος κατοικιών. |
| Cairo No.1 Finance DAC και εταιρείες Cairo | Εταιρείες τιτλοποίησης Eurobank υπό διαχείριση doValue ή με μεταγενέστερες μεταβιβάσεις τμημάτων. | Δεν δημοσιεύεται πλήθος κατοικιών. |
| Mexico Finance DAC / ICON / Solar / Eclipse / Polis | Δημοσίως αναφερόμενα χαρτοφυλάκια απαιτήσεων. | Χαρτοφυλάκιο δανείων δεν σημαίνει ιδιοκτησία κατοικιών. |
| Galaxy II Funding DAC / Orion X Securitisation DAC / Cosmos Securitisation DAC | Συνδέονται με το χαρτοφυλάκιο απαιτήσεων Pearl και την προώθηση έως 780 ακινήτων. | Δεν πρόκειται για πλήρη απογραφή τίτλων. |
| REOCO Galaxy II / Galaxy IV / Orion X / Cosmos | Εταιρείες κατοχής ανακτηθέντων ακινήτων σε δημοσιευμένες καταστάσεις του ομίλου Resolute Cepal Greece. | Δεν εντοπίστηκε πλήθος κατοικιών ανά εταιρεία ή πλήρης κατάλογος τίτλων ανά ΚΑΕΚ. |
| Fortress Investment Group | Δημοσιεύθηκε ανάθεση στη doValue διαχείρισης δανείων περίπου 500 εκατ. ευρώ από επενδυτικά κεφάλαια υπό τη διαχείριση της Fortress το 2025. | Δεν αναφέρεται αριθμός κατοικιών. |
| CarVal / Lousios | Πώληση από Attica Bank απαιτήσεων περίπου 368 εκατ. ευρώ, με 80% εξασφαλισμένα ανοίγματα και διαχείριση QQuant. | Εξασφαλισμένες απαιτήσεις, όχι πλήθος REO. |
| CRC CF (Lux) S.à r.l. / Nimbus | Αγορά απαιτήσεων περίπου 100 εκατ. ευρώ από Pillar Finance DAC, με διαχείριση QQuant. | Δεν αναφέρεται αριθμός κατοικιών. |
| Creditable Opportunities Fund SCA SICAV-RAIF | Εμφανίζεται σε δημόσιες γνωστοποιήσεις ως αγοραστής ή πιστωτής χαρτοφυλακίου υπό διαχείριση doValue. | Δεν αναφέρεται αριθμός κατοικιών. |
Γράφημα - Δημοσίως αναφερόμενα μεγέθη REO
Πώς συνδέονται με τη στεγαστική κρίση
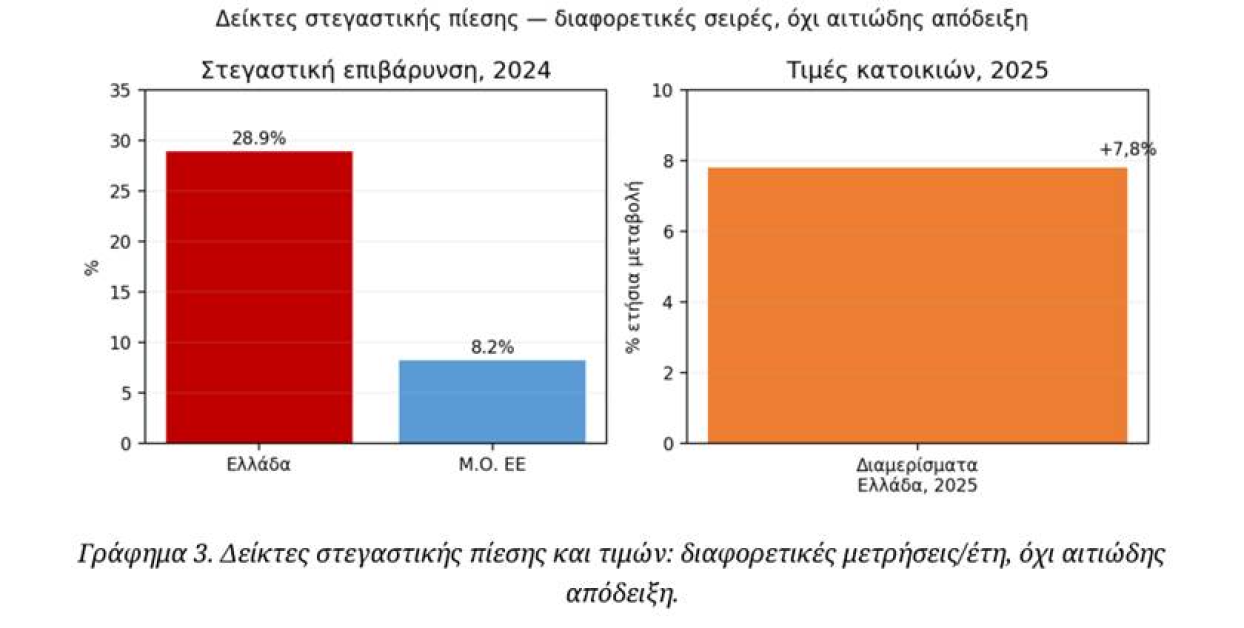
Η παραμονή κατοικιών εκτός αγοράς μπορεί να περιορίζει την προσφορά σε περιοχές με ισχυρή ζήτηση. Για να εκτιμηθεί όμως η πραγματική επίδραση των τραπεζικών και επενδυτικών χαρτοφυλακίων, πρέπει να διαχωριστούν τα άμεσα κατοικήσιμα ακίνητα από όσα είναι μισθωμένα, κατειλημμένα, τεχνικά ακατάλληλα ή εμπλέκονται σε δικαστικές διαφορές. Η μελέτη δεν θεωρεί αποδεδειγμένο ότι όλα τα ακίνητα παραμένουν σκόπιμα κλειστά ή ότι το συγκεκριμένο απόθεμα ευθύνεται για το σύνολο της αύξησης των τιμών. Θέτει, ωστόσο, το ερώτημα πόσα κατοικήσιμα ακίνητα παραμένουν αδιάθετα χωρίς αντικειμενικό εμπόδιο και για πόσο χρόνο. Σύμφωνα με τα στοιχεία της Eurostat για το 2024 που παρατίθενται στην έκθεση, ο σχετικός δείκτης στην Ελλάδα διαμορφώνεται σε 28,9%, έναντι 8,2% στην Ευρωπαϊκή Ένωση. Αφορά τον πληθυσμό που ζει σε νοικοκυριά με δαπάνες στέγασης πάνω από το 40% του διαθέσιμου εισοδήματος. Παράλληλα, η έκθεση παραθέτει αύξηση 7,8% στις τιμές διαμερισμάτων το 2025. Τα μεγέθη περιγράφουν τη στεγαστική πίεση, χωρίς να αποδεικνύουν αιτιώδη σύνδεση με συγκεκριμένους ιδιοκτήτες ή χαρτοφυλάκια.
Γράφημα - Στεγαστική πίεση και τιμές
Στεγαστική επιβάρυνση και κοινωνικές συνέπειες
| Διαδρομή επιβάρυνσης | Πιθανή συνέπεια | Τι πρέπει να μετρηθεί |
|---|---|---|
| Υψηλό στεγαστικό κόστος σε σχέση με εισόδημα | Λιγότερο διαθέσιμο εισόδημα και καθυστέρηση ανεξάρτητης κατοίκησης. | Κόστος προς εισόδημα ανά ηλικία και δήμο, ηλικία αποχώρησης από γονική κατοικία. |
| Έλλειψη μακροχρόνιας μίσθωσης σε πανεπιστημιακές και τουριστικές πόλεις | Αναγκαστικές μετακινήσεις και συγκατοίκηση σε ακατάλληλους χώρους. | Διαθεσιμότητα, τιμές, φοιτητικές εστίες, κενά ακίνητα και βραχυχρόνιες μισθώσεις. |
| Κενά ή μη κατοικήσιμα ακίνητα | Η ονομαστική προσφορά δεν μετατρέπεται σε πραγματική στέγη. | Κόστος επισκευής, βάρη, διαφορές τίτλων και διάρκεια διαδικασιών. |
| Έλλειψη κατοικίας για γιατρούς, εκπαιδευτικούς και δημοτικούς υπαλλήλους | Δυσκολία στελέχωσης και ενίσχυση φυγής πληθυσμού. | Κενές θέσεις, μετακινήσεις, διαθέσιμα δημοτικά ακίνητα και κόστος ανακαίνισης. |
| Στεγαστική ανασφάλεια | Πιθανή αναβολή δημιουργίας νοικοκυριού ή οικογένειας. | Διαχρονικά δεδομένα με έλεγχο εισοδήματος, εργασίας, παιδικής φροντίδας και άλλων παραγόντων. |
| Δημογραφικός δείκτης | Τιμή / περίοδος | Ερμηνεία |
|---|---|---|
| Γεννήσεις | 65.618 το 2025, μείωση 4,2% από το 2024. | Δεν αποδεικνύει αιτιώδη επίδραση του στεγαστικού κόστους. |
| Θάνατοι | 121.841 το 2025. | Υπερβαίνουν τις γεννήσεις κατά 56.223. |
| Γεννήσεις προηγούμενης σύγκρισης | 85.346 το 2021. | Μείωση περίπου 23% σε τέσσερα έτη. |
| Συνολικός δείκτης γονιμότητας | 1,24 το 2024, Eurostat. | Κάτω από το επίπεδο αναπλήρωσης 2,1. |
| Υπολογιζόμενος πληθυσμός | 10.372.335 την 1/1/2025. | Το εθνικό σύνολο δεν αποτυπώνει την τοπική συγκέντρωση στεγαστικής ζήτησης. |
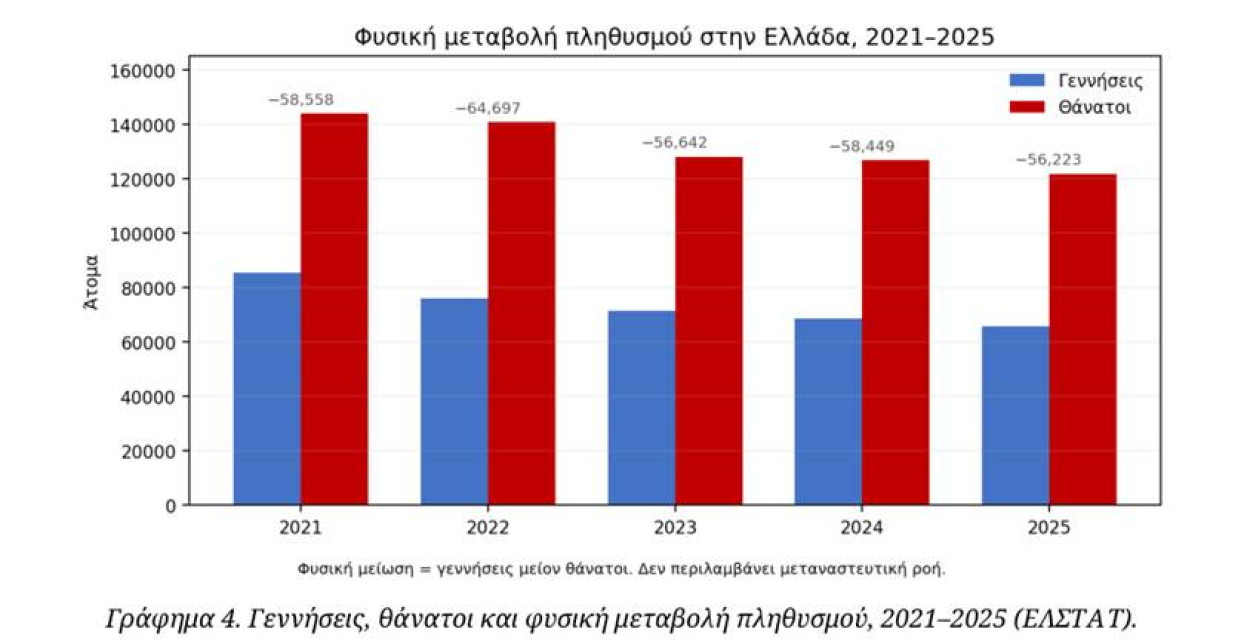
Η μελέτη εξετάζει επίσης τη δημογραφική μεταβολή. Το 2025 παραθέτει 65.618 γεννήσεις και 121.841 θανάτους, με φυσική μείωση 56.223 ανθρώπων. Η συρρίκνωση του πληθυσμού μπορεί να συνυπάρχει με αυξημένη στεγαστική ζήτηση σε πόλεις και με κατακερματισμό της ιδιοκτησίας μέσω κληρονομικής διαδοχής.
Γράφημα - Φυσική μεταβολή πληθυσμού
Η σύνδεση με το Σπίτι μου ΙΙ
Μέρος του διαθέσιμου αποθέματος μπορεί να διοχετευθεί σε αγοραστές μέσω προγραμμάτων πρώτης κατοικίας. Χαρακτηριστική είναι η συνεργασία Cepal και Attica Bank για την προώθηση έως 780 ακινήτων από τα χαρτοφυλάκια Orion X, Galaxy II και Cosmos, με 150 αρχικά διαθέσιμα.
Η συγκεκριμένη πρωτοβουλία δείχνει έναν μηχανισμό σύνδεσης των χαρτοφυλακίων με τη στεγαστική ζήτηση. Δεν τεκμηριώνει ότι πωλήθηκαν όλα τα ακίνητα ή ότι ανήκαν στη διαχειρίστρια εταιρεία.
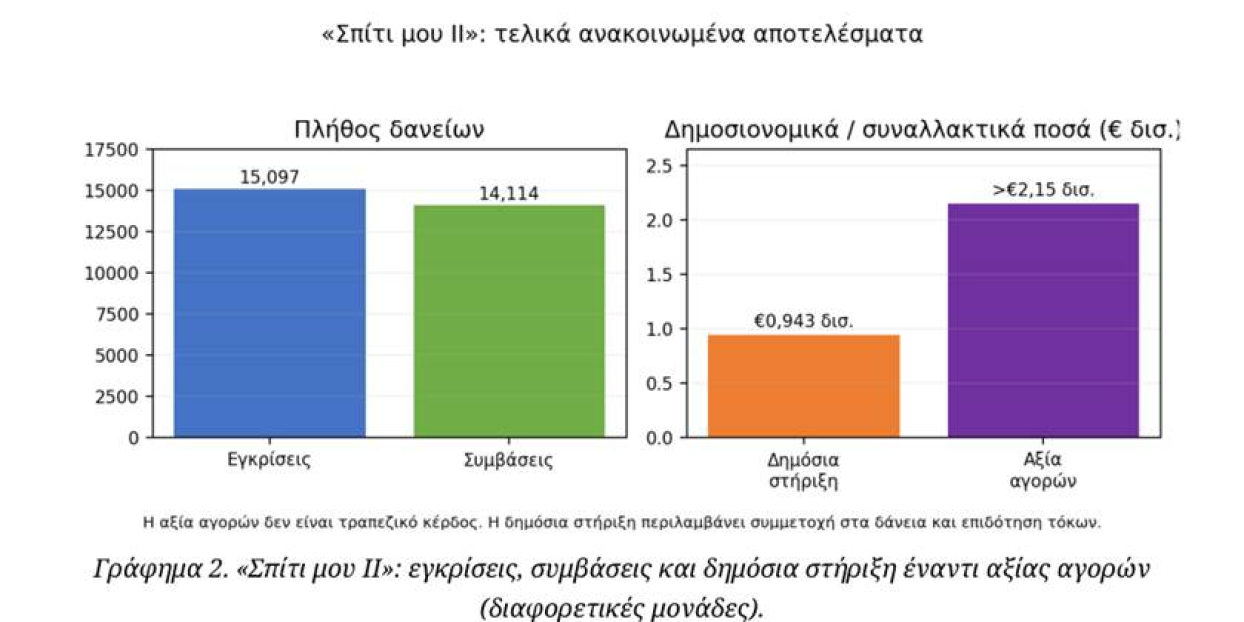
Στην αποτίμηση του «Σπίτι μου ΙΙ» που παραθέτει η έκθεση, με ημερομηνία 31 Αυγούστου 2026, καταγράφονται 15.097 εγκρίσεις και 14.114 συμβάσεις, με συμβασιοποιημένα δάνεια περίπου 1,54 δισ. ευρώ. Η συνολική δημόσια στήριξη αναφέρεται σε 943,2 εκατ. ευρώ και η αξία των αγορών κατοικιών σε περισσότερα από 2,15 δισ. ευρώ.
Η αξία των αγορών αποτελεί συναλλακτικό μέγεθος και δεν ταυτίζεται με τραπεζικό κέρδος. Επιπλέον, τα προγράμματα χρηματοδότησης αγοράς πρώτης κατοικίας δεν δημιουργούν από μόνα τους απόθεμα κοινωνικής ή προσιτής ενοικιαζόμενης στέγης. Για τα νοικοκυριά που δεν διαθέτουν προκαταβολή ή δεν μπορούν να περάσουν τον πιστοληπτικό έλεγχο, η μελέτη προτείνει πρόσθετες λύσεις μακροχρόνιας μίσθωσης.
Προγράμματα πρώτης κατοικίας
| Πρόγραμμα | Βασικοί όροι της μελέτης | Απολογισμός και περιορισμοί |
|---|---|---|
| Σπίτι μου Ι | Δικαιούχοι 25–39 ετών. 75% άτοκο κεφάλαιο από το χρηματοδοτικό μέσο και 25% από τράπεζα. Δάνειο έως 90% τιμήματος και έως 150.000 ευρώ. | Επίσημη αποτίμηση 2024 με 9.147 υπαγωγές, 7.335 συμβάσεις και 7.123 εκταμιεύσεις στο συγκεκριμένο χρονικό σημείο. Πρόγραμμα αγοράς, όχι ενοικίου. |
| Σπίτι μου ΙΙ | Δικαιούχοι 25–50 ετών. 50% άτοκο σκέλος και 50% έντοκο τραπεζικό. Δάνειο έως 190.000 ευρώ και έως 90% αξίας αγοράς. | Στις 31/8/2026 αναφέρονται 15.097 εγκρίσεις, 14.114 συμβάσεις, δάνεια 1,54 δισ. ευρώ, δημόσια στήριξη 943,2 εκατ. και αγορές άνω των 2,15 δισ. ευρώ. Κατά κανόνα απαγόρευση εκμίσθωσης για επτά έτη. |
| Σπίτι μου ΙΙΙ / επόμενη φάση | Στον έλεγχο της επίσημης πύλης στις 6/10/2026 δεν εντοπίστηκαν ενεργοί όροι ή σχετική προκήρυξη. | Δεν αποδίδονται εκ των προτέρων δικαιούχοι, ποσά ή αποτελέσματα χωρίς επίσημη απόφαση. Προτείνεται σύνδεση με πρόσθετη προσφορά. |
Γράφημα - Απολογισμός του Σπίτι μου ΙΙ
Οι προτάσεις για να επιστρέψουν σπίτια στην αγορά
Η ενεργοποίηση του αποθέματος προτείνεται να ξεκινήσει από κατοικίες με καθαρούς τίτλους, χωρίς ενεργές μισθώσεις και με δυνατότητα άμεσης κατοίκησης σε περιοχές τεκμηριωμένης ανάγκης. Ακολουθούν ακίνητα που απαιτούν περιορισμένες επισκευές και, στη συνέχεια, εκείνα με σοβαρότερες εκκρεμότητες.
Οι προτάσεις περιλαμβάνουν μακροχρόνια προσιτή μίσθωση μέσω ενδιάμεσου φορέα, με εγγυημένο μίσθωμα για τον ιδιοκτήτη και ελεγχόμενο κόστος για τον ενοικιαστή. Προβλέπουν επίσης διαφανείς πωλήσεις σε νοικοκυριά, ανακαινίσεις με δεσμευτική διάρκεια μίσθωσης και ανάπτυξη κοινωνικής ή δημοτικής κατοικίας. Ξεχωριστό πεδίο αποτελούν οι κατοικίες εργαζομένων σε νησιά και απομακρυσμένες περιοχές, για την υποστήριξη της στελέχωσης σχολείων, νοσοκομείων και υπηρεσιών.
Σύμφωνα με την παρουσίαση που περιλαμβάνεται στη μελέτη, η BluPeak Estate Analytics μπορεί να υποστηρίξει τεχνικά αυτή τη διαδικασία μέσω ψηφιακής απογραφής, αντιστοίχισης ΑΤΑΚ και ΚΑΕΚ, διασταύρωσης τίτλων και γεωχωρικής αποτύπωσης.
Η αξιολόγηση των παρεμβάσεων προτείνεται να βασίζεται στις πρόσθετες κατοικίες που πράγματι κατοικήθηκαν, στο κόστος ενεργοποίησής τους και στη διάρκεια για την οποία παρέμειναν προσιτές. Έτσι μπορεί να αποτιμηθεί ουσιαστικά η συμβολή των ακινήτων τραπεζών και επενδυτικών σχημάτων στην αντιμετώπιση της στεγαστικής κρίσης.


