
ΙΔΙΩΤΙΚΗ ΑΣΦAΛΙΣΗ
Γιώργος Σταθόπουλος (Generali Hellas): H χρήση της Τεχνητής Νοημοσύνης δεν μεταθέτει την ευθύνη της ασφαλιστικής απόφασης


Γιώργος Σταθόπουλος, επικεφαλής Smart Analytics and Operations της Generali Hellas
Συνέντευξη στον Λάμπρο Καραγεώργο
Ο Γιώργος Σταθόπουλος, επικεφαλής Smart Analytics and Operations της Generali Hellas, μιλά στην εφημερίδα «NextDeal» για τις εφαρμογές της Τεχνητής Νοημοσύνης, την πρόσβαση στην ασφάλιση και την ευθύνη πίσω από κάθε απόφαση. Η αξία της Τεχνητής Νοημοσύνης καταγράφεται σε όλους τους τομείς με άμεσα, σημαντικά και ορατά οφέλη για τον οργανισμό, τους συνεργάτες, αλλά και τον πελάτη, Η πρακτική της αξία, ωστόσο, καταγράφεται στην αξιοποίηση μεγάλου όγκου πληροφοριών και ειδικότερα στις αποζημιώσεις και στην εξυπηρέτηση, όπου διακινούνται καθημερινά έγγραφα, εικόνες και αιτήματα που απαιτούν έλεγχο, ταξινόμηση και σωστή δρομολόγηση, σημείωσε ο κ. Σταθόπουλος.
Σε ποιους τομείς της ασφαλιστικής δραστηριότητας έχει ήδη μεγαλύτερη πρακτική αξία η Τεχνητή Νοημοσύνη; Στην ανάληψη κινδύνων, στην τιμολόγηση, στις αποζημιώσεις, στην ανίχνευση απάτης ή στην εξυπηρέτηση του πελάτη;
Θα έλεγα ότι η αξία της Τεχνητής Νοημοσύνης καταγράφεται σε όλους τους τομείς με άμεσα, σημαντικά και ορατά οφέλη για τον οργανισμό, τους συνεργάτες, αλλά και τον πελάτη. Η πρακτική της αξία, ωστόσο, εμφανίζεται εκεί όπου ένας μεγάλος όγκος πληροφορίας μπορεί να μετατραπεί γρήγορα σε μια σαφή κατεύθυνση που θα οδηγήσει αποτελεσματικά μια ασφαλιστική εργασία ή απόφαση. Σήμερα αυτό είναι ιδιαίτερα εμφανές στις αποζημιώσεις και στην εξυπηρέτηση, όπου διακινούνται καθημερινά έγγραφα, εικόνες και αιτήματα που απαιτούν έλεγχο, ταξινόμηση και σωστή δρομολόγηση.
Σε μια αποζημίωση, για παράδειγμα, το ΑΙ μπορεί να αναγνωρίσει τα απαιτούμενα δικαιολογητικά, να εξαγάγει τα στοιχεία που χρειάζονται και να επισημάνει ελλείψεις ή ασυμφωνίες. Έτσι, μια απαραίτητη διαδικασία προχωρά ταχύτερα και με ακρίβεια, ενώ ο διακανονιστής κερδίζει περισσότερο χρόνο για τις περιπτώσεις εκείνες που απαιτούν περαιτέρω εξέταση. Αντίστοιχα, στην εξυπηρέτηση, η σωστή κατανόηση ενός αιτήματος από την αρχή μπορεί να αποτρέψει καθυστερήσεις, καθώς και διαδοχικές μεταφορές του αιτήματος μεταξύ ομάδων. Αυτή η φαινομενικά μικρή αλλαγή έχει ουσιαστική διαφορά για την εμπειρία του πελάτη και του συνεργάτη.
Ένα άλλο πεδίο είναι η ανίχνευση πιθανής απάτης, όπου εδώ η τεχνολογία μπορεί να συσχετίσει περιστατικά και να αναδείξει ασυνήθιστα μοτίβα που δύσκολα εντοπίζονται με μεμονωμένη εξέταση φακέλων. Η ένδειξη, όμως, είναι αφετηρία διερεύνησης από εξειδικευμένη ομάδα και όχι τελικό συμπέρασμα.
Εξίσου σημαντικές, στην ανάληψη κινδύνων και στην τιμολόγηση, είναι τόσο οι δυνατότητες όσο και η επίπτωση μίας απόφασης, οπότε εδώ απαιτείται ακόμη μεγαλύτερη προσοχή. Αυτό που για εμένα παρουσιάζει περισσότερο ενδιαφέρον είναι η συνολική αλλαγή στον τρόπο που δουλεύουμε. Λιγότερος χρόνος για την αναζήτηση και την ταξινόμηση πληροφοριών, περισσότερος για την κατανόηση και αξιολόγηση της κάθε περίπτωσης. Εκεί, λοιπόν, εκτιμώ ότι αποτυπώνεται η ουσιαστική αξία του ΑΙ.
Μπορεί το ΑΙ να αλλάξει τον τρόπο με τον οποίο τιμολογείται ο ασφαλιστικός κίνδυνος; Πώς διασφαλίζεται ότι δεν θα οδηγήσει σε αποκλεισμό πελατών υψηλού κινδύνου;
To AI μπορεί να αλλάξει τον τρόπο ανάλυσης του κινδύνου, επιτρέποντας στις αναλογιστικές ομάδες να εξετάζουν περισσότερες μεταβλητές και τις μεταξύ τους σχέσεις. Αυτό, ναι, μπορεί να οδηγήσει σε ακριβέστερη εκτίμηση. Χρειάζεται, όμως, να είμαστε προσεκτικοί με τη λέξη «ακριβέστερη». Ένα μοντέλο μπορεί να προβλέπει καλά ένα αποτέλεσμα και, παρ’ όλα αυτά, να χρησιμοποιεί στοιχεία που δεν είναι κατάλληλα για τη συγκεκριμένη ασφαλιστική απόφαση ή να παράγει συνέπειες που δεν έχουμε αξιολογήσει επαρκώς. Χρειάζεται, επομένως, να εξετάζουμε ποια πληροφορία χρησιμοποιείται, πόσο αντιπροσωπευτική είναι, τι εξηγεί πραγματικά για τον ασφαλιστικό κίνδυνο και τι συμβαίνει στην πράξη όταν εφαρμόζεται ένα μοντέλο σε διαφορετικές ομάδες πελατών.
Εδώ υπάρχει και ένα ευρύτερο ζήτημα για την ασφαλιστική αγορά διεθνώς. Όσο ακριβέστερα διαχωρίζονται οι κίνδυνοι τόσο μεγαλύτερη προσοχή απαιτείται για τη δυνατότητα πρόσβασης στην ασφάλιση. Η τεχνολογία μπορεί να περιγράψει με ολοένα μεγαλύτερη λεπτομέρεια την πιθανότητα μιας ζημιάς. Οι ασφαλιστικές εταιρείες, όμως, πρέπει να αξιολογούν το πώς αυτή η γνώση χρησιμοποιείται στην ανάπτυξη προϊόντων, στα κριτήρια αποδοχής και στην τιμολόγηση. Η μεγαλύτερη ακρίβεια δεν αποτελεί από μόνη της ολοκληρωμένη ασφαλιστική μέθοδο.
Εδώ ο ρόλος των αναλογιστών, των ανθρώπων της τιμολόγησης και της ανάληψης κινδύνων είναι καθοριστικός. Μπορούν να ελέγξουν αν ένα αποτέλεσμα έχει ασφαλιστική λογική, να αναγνωρίσουν στρεβλώσεις και να εισηγηθούν αλλαγές. Όπου χρειάζεται, στην αξιολόγηση συμμετέχουν και οι αρμόδιες ομάδες συμμόρφωσης. Εξίσου σημαντικό, βέβαια, είναι να επανεξετάζονται τα μοντέλα μετά την εφαρμογή τους, καθώς τόσο τα δεδομένα όσο και οι συνθήκες του κινδύνου μεταβάλλονται συνεχώς.
Ως εκ τούτου, θα λέγαμε ότι η σωστή τιμολόγηση προϋποθέτει κατανόηση και του κόστους που καλείται να καλύψει η ασφάλιση και των συνεπειών που έχει η τιμή για την πρόσβαση στην προστασία. Το ΑΙ μπορεί να προσφέρει μεγαλύτερο συνδυαστικό εύρος στα δεδομένα, η ασφαλιστική και αναλογιστική γνώση, όμως, είναι εκείνη που μετατρέπει την ανάλυση σε υπεύθυνη απόφαση.
Πού μπαίνει το όριο ανάμεσα στην αυτοματοποίηση και στην ανθρώπινη κρίση; Θα πρέπει πάντα να υπάρχει ανθρώπινη εποπτεία;
Το όριο εξαρτάται από τη φύση της εργασίας και τις συνέπειες ενός πιθανού λάθους. Η αυτόματη ταξινόμηση ενός εγγράφου δεν έχει το ίδιο βάρος με μια απόφαση για την αποδοχή ενός κινδύνου ή την καταβολή μιας αποζημίωσης. Αν αντιμετωπίσουμε όλες τις εφαρμογές με τον ίδιο τρόπο, είτε θα περιορίσουμε άσκοπα την τεχνολογία είτε θα της αναθέσουμε περισσότερα από όσα μπορούμε να ελέγξουμε. Σε απλές περιπτώσεις με σαφή κριτήρια και χαμηλό κίνδυνο, η αυτοματοποίηση μπορεί να λειτουργεί αποτελεσματικά. Απαραίτητη προϋπόθεση είναι να γνωρίζουμε πότε η διαδικασία πρέπει να σταματά και η υπόθεση να παραπέμπεται σε άνθρωπο: όταν λείπουν στοιχεία, όταν υπάρχουν αντικρουόμενες πληροφορίες ή όταν το σύστημα δεν μπορεί να αξιολογήσει μια εξαίρεση με επαρκή βεβαιότητα.
Σε πιο σύνθετες υποθέσεις, το ΑΙ μπορεί να προετοιμάζει την πληροφορία και να αναδεικνύει τα σημεία εκείνα που χρήζουν περαιτέρω προσοχής. Ο εργαζόμενος, όμως, είναι εκείνος που εξετάζει το πλαίσιο, αξιολογεί την εισήγηση και κρίνει αν ανταποκρίνεται στην πραγματική περίπτωση που έχει μπροστά του. Αυτό απαιτεί, ασφαλώς, να μπορεί να κατανοήσει τι πληροφορία του δίνει το σύστημα και να έχει τη δυνατότητα «να διαφωνήσει» μαζί του.
Η ανθρώπινη εποπτεία δεν σημαίνει ότι κάποιος πατά τυπικά ένα κουμπί έγκρισης στο τέλος. Σημαίνει ότι άνθρωποι με τις κατάλληλες γνώσεις σχεδιάζουν τους κανόνες, ελέγχουν τη λειτουργία, εξετάζουν τις εξαιρέσεις και μπορούν να παρέμβουν. Προϋποθέτει επίσης κατάρτιση των εργαζομένων που χρησιμοποιούν τα συστήματα και γνωρίζουν πότε μια εισήγηση είναι χρήσιμη, πότε χρειάζεται πρόσθετο έλεγχο και πότε δεν επαρκεί για να στηρίξει μια απόφαση. Αν αυτό γίνεται σωστά, η τεχνολογία αναλαμβάνει εργασίες που καθυστερούν τη διαδικασία και ο άνθρωπος διαθέτει περισσότερο χρόνο και καλύτερα στοιχεία εκεί όπου η κρίση του έχει πραγματική σημασία. Το ποσοστό αυτοματοποίησης, από μόνο του, λέει πολύ λίγα για την ποιότητα αυτής της συνεργασίας.
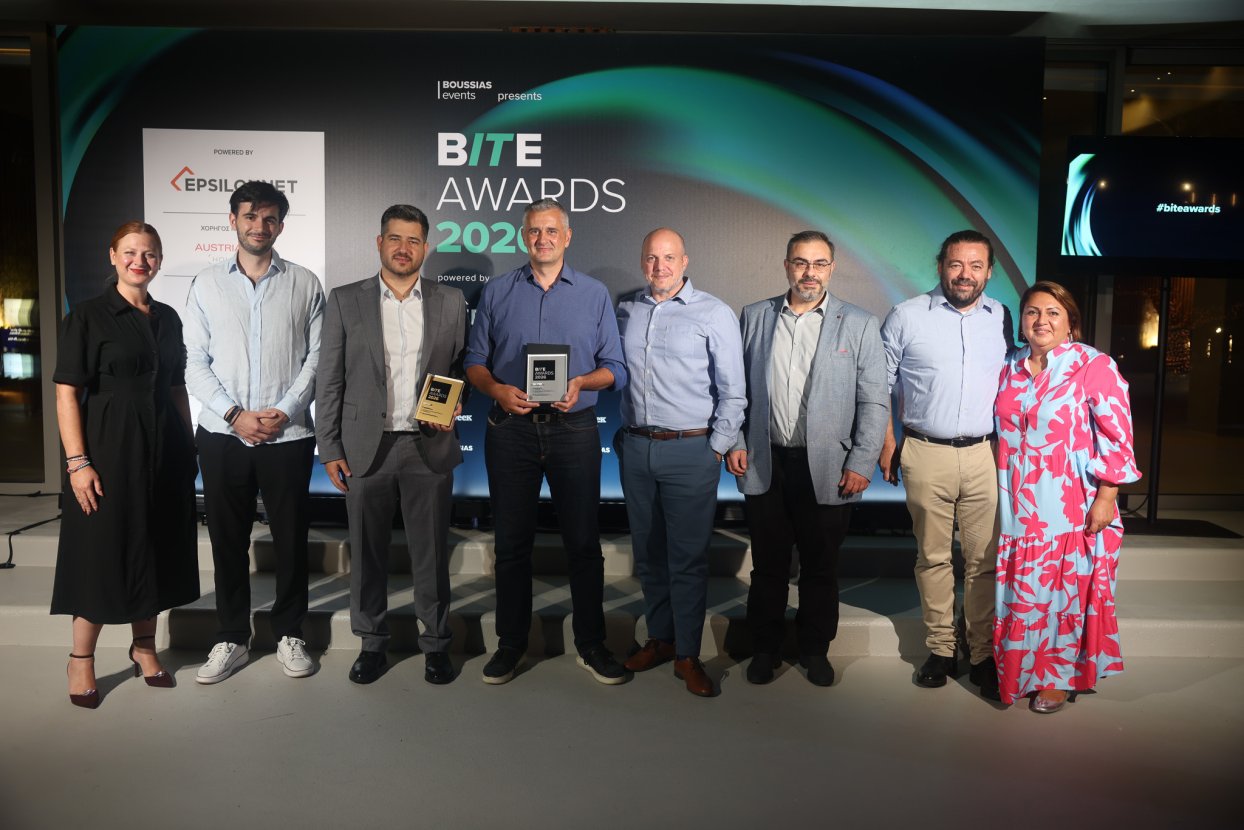
Από αριστερά προς τα δεξιά:
Μυρτώ Περάτη - Chief Operations Officer Generali, Αλέξανδρος Κάζος - Data Analytics & Business Intelligence, Γιώργος Σταθόπουλος - Analytics & Smart Operations, Κωνσταντίνος Κυρίμης - Business Analytics, Μάνος Μακριδάκης -Portfolio Management Support Officer, Τάσος Κανελλόπουλος - Core Insurance Development Head, Marquez Velasco Digital Developer, Έλενα Τσαγκαράκη, Corporate Communications & CSR
Πώς και πού υλοποιεί αυτήν την περίοδο η Generali το ΑΙ; Ποιο είναι το όφελος για την εταιρεία, τον ασφαλιστικό συνεργάτη και τον ασφαλισμένο;
Στην Generali αξιοποιούμε ήδη εφαρμογές ΑΙ, όπως για παράδειγμα στην επεξεργασία εγγράφων, στη διαχείριση αποζημιώσεων, στη δρομολόγηση αιτημάτων εξυπηρέτησης, στην ανάλυση φωτογραφιών ζημιών αυτοκινήτου και στην υποστήριξη του εντοπισμού πιθανών περιπτώσεων απάτης. Παράλληλα, εξετάζουμε και αναπτύσσουμε χρήσεις στην ανάληψη επιχειρηματικών κινδύνων, στον έλεγχο στοιχείων νοσοκομειακών αποζημιώσεων και στη διαχείριση δικαιολογητικών κατά την αίτηση ασφάλισης.
Η επιλογή μιας εφαρμογής ξεκινά από την επιχειρησιακή ανάγκη. Εξετάζουμε πού υπάρχουν ευκαιρίες και ανάγκες για ταχύτερη ανταπόκριση, πού οι εργαζόμενοι αφιερώνουν δυσανάλογο χρόνο σε επαναλαμβανόμενες εργασίες και πού μια καλύτερη αξιοποίηση της πληροφορίας μπορεί να βελτιώσει μια απόφαση. Έπειτα ελέγχουμε αν τα δεδομένα είναι κατάλληλα και αν η λύση μπορεί να ενταχθεί με ασφάλεια στις υφιστάμενες διαδικασίες. Ο σχεδιασμός αυτός υλοποιείται βάσει της τοπικής μας στρατηγικής, την οποία η έδρα του Ομίλου Generali συνδράμει προσφέροντας τεχνογνωσία και βέλτιστες πρακτικές που εφαρμόζονται ευρύτερα στον όμιλο.
Ασφαλώς, το όφελος είναι διαφορετικό για κάθε εμπλεκόμενη πλευρά. Ο ασφαλισμένος χρειάζεται σαφή ενημέρωση και γρήγορη διαχείριση της υπόθεσής του, ιδίως τη στιγμή μιας ζημιάς. Την ίδια στιγμή, ο ασφαλιστικός συνεργάτης χρειάζεται αξιόπιστη πληροφόρηση, ώστε να μπορεί και ο ίδιος να εξυπηρετεί και να κατευθύνει αποτελεσματικά τον πελάτη. Παράλληλα, ο εργαζόμενος χρειάζεται να βρίσκει εγκαίρως τα κρίσιμα στοιχεία, χωρίς να χάνεται σε χρονοβόρους, χειροκίνητους ελέγχους που μπορούν να γίνουν με μεγαλύτερη συνέπεια μέσω ΑΙ, ενώ για την εταιρεία αυτά μεταφράζονται σε καλύτερη οργάνωση της εργασίας και δυνατότητα διαχείρισης αυξανόμενων όγκων, διατηρώντας την ποιότητα.
Η πρόσφατη χρυσή διάκριση της Generali στα BITE Awards για την αξιοποίηση του ΑΙ στην εμπειρία πελάτη και αποζημιώσεων, καθώς και η αργυρή διάκριση για τον ψηφιακό μετασχηματισμό των πωλήσεων προς επιχειρήσεις έχουν αξία και ως εξωτερική αξιολόγηση αυτής της δουλειάς. Αντανακλούν προσπάθεια διαφορετικών ομάδων να συνδέσουν την τεχνολογία με συγκεκριμένες λειτουργικές ανάγκες και με τον τρόπο που εξυπηρετούμε ασφαλισμένους και συνεργάτες. Δεν θεωρώ επιτυχία το να προσθέσουμε ΑΙ σε όσο το δυνατόν περισσότερες διαδικασίες. Επιτυχία είναι να μπορούμε να εντοπίσουμε συγκεκριμένα πού βελτιώθηκε η εμπειρία του πελάτη, πού στηρίχθηκε καλύτερα ο συνεργάτης και πού ο εργαζόμενος απέκτησε περισσότερο χώρο για ουσιαστική δουλειά.
Μέχρι ποιο σημείο μπορεί μια ασφαλιστική εταιρεία να εμπιστευθεί στην Τεχνητή Νοημοσύνη αποφάσεις που επηρεάζουν τον ασφαλισμένο; Πού μπαίνει η κόκκινη γραμμή και ποιος φέρει την ευθύνη όταν το ΑΙ κάνει λάθος;
Η απάντηση δεν μπορεί να είναι ίδια για κάθε εφαρμογή. Κάθε περιοχή της ασφαλιστικής δραστηριότητας είναι διαφορετική, όπως διαφορετικό είναι και το είδος των αποφάσεων που καλείται να υποστηρίξει ή να αυτοματοποιήσει η Τεχνητή Νοημοσύνη. Άλλες απαιτήσεις έχει η κατηγοριοποίηση ενός εγγράφου και άλλες μια απόφαση που επηρεάζει άμεσα την τιμολόγηση του κινδύνου, την αποδοχή μιας ασφάλισης ή την καταβολή μιας αποζημίωσης. Για αυτό, το κρίσιμο στοιχείο είναι η σωστή διακυβέρνηση των συστημάτων ΑΙ σε ολόκληρο τον κύκλο ζωής τους.
Η διαδικασία ξεκινά από τη σαφή κατανόηση του προβλήματος. Χρειάζεται να γνωρίζουμε τι ακριβώς θέλουμε να επιλύσουμε, ποιους επηρεάζει και αν η Τεχνητή Νοημοσύνη αποτελεί πράγματι την κατάλληλη λύση. Στη συνέχεια έρχονται η επιλογή της σωστής προσέγγισης και η κατάλληλη επεξεργασία των δεδομένων. Τα δεδομένα πρέπει να είναι ποιοτικά, επαρκή και αντιπροσωπευτικά για τον σκοπό για τον οποίο θα χρησιμοποιηθούν. Ακολουθεί η αξιολόγηση των εκπαιδευμένων μοντέλων. Δεν αρκεί ένα μοντέλο να παρουσιάζει καλή τεχνική απόδοση. Πρέπει επίσης να ανταποκρίνεται στην πραγματική ασφαλιστική ανάγκη, να λειτουργεί με συνέπεια και να παράγει αποτελέσματα που μπορούν να αξιοποιηθούν υπεύθυνα από τις επιχειρησιακές ομάδες. Πριν από την εφαρμογή σε παραγωγική λειτουργία απαιτείται κατάλληλος έλεγχος σε αντιπροσωπευτικές συνθήκες. Η ευθύνη, όμως, δεν σταματά με την έναρξη λειτουργίας του συστήματος. Η απόδοσή του πρέπει να παρακολουθείται συνεχώς, καθώς τα δεδομένα, οι συνθήκες και οι ασφαλιστικές ανάγκες μπορεί να μεταβάλλονται με την πάροδο του χρόνου.
Βασικός παράγοντας σε ολόκληρη αυτήν τη διαδικασία είναι ο άνθρωπος και αναφέρομαι στους τεχνικούς και επιχειρησιακούς ρόλους που σχεδιάζουν, αναπτύσσουν, αξιολογούν και ελέγχουν τα συστήματα, οι οποίοι πρέπει να διαθέτουν την κατάλληλη κατάρτιση. Αφορά, επίσης, και τους τελικούς χρήστες, οι οποίοι πρέπει να κατανοούν το αποτέλεσμα της ΑΙ, να γνωρίζουν τους περιορισμούς του και να χρησιμοποιούν υπεύθυνα την κρίση τους στην τελική γνωμοδότηση. Το ΑΙ μπορεί να ενισχύει την ανάλυση, να προσφέρει πληρέστερη πληροφόρηση και να υποστηρίζει καλύτερες αποφάσεις. Δεν μπορεί, όμως, να υποκαταστήσει την ανάγκη για υπεύθυνη διακυβέρνηση και ανθρώπινη κρίση.
Και για να απαντήσουμε στην ερώτηση του ΑΙ λίγο πιο ανθρώπινα: Το ΑΙ μπορεί να κάνει μια πολύ καλή εισήγηση, αλλά δεν μπορούμε ακόμη να καλέσουμε τον αλγόριθμο στο γραφείο για εξηγήσεις.
Διαβάστε παρακάτω την συνέντευξη από την εφημερίδα Nextdeal (Τεύχος 589) που κυκλοφορεί και σε ηλεκτρονική μορφή (πατήστε κάτω δεξιά Fullscreen για μεγέθυνση)
Ποιος είναι ο Γιώργος Σταθόπουλος
Ο Γιώργος Σταθόπουλος είναι Analytics & Smart Operations Supervisor στην Generali Hellas, όπου ηγείται πρωτοβουλιών Τεχνητής Νοημοσύνης, Analytics και αυτοματοποίησης για τη βελτιστοποίηση ασφαλιστικών διαδικασιών και την υποστήριξη της λήψης αποφάσεων. Είναι πτυχιούχος Μαθηματικών, κάτοχος MSc Εφαρμοσμένης Στατιστικής και παράλληλα δραστηριοποιείται ως εκπαιδευτής Data Analytics και Data Science.


